餐飲業(yè)稅負優(yōu)化 有限責任公司轉(zhuǎn)為個人獨資企業(yè)的策略分析
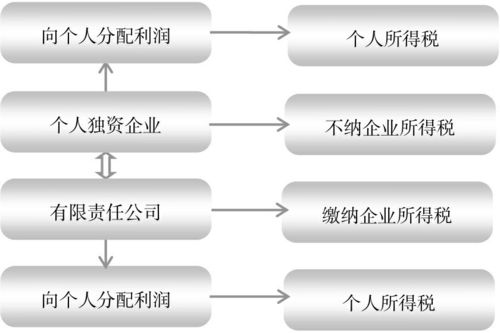
在餐飲業(yè)激烈的市場競爭中,合理降低稅負是企業(yè)提升盈利能力的重要途徑。不少餐飲企業(yè)開始關(guān)注將有限責任公司(簡稱“有限公司”)轉(zhuǎn)為個人獨資企業(yè)(簡稱“個獨”)的可能性,以期通過改變企業(yè)組織形式來優(yōu)化稅務(wù)結(jié)構(gòu)。本文將以餐飲業(yè)為例,結(jié)合個人互聯(lián)網(wǎng)服務(wù)(如線上訂餐、外賣平臺運營等)的常見場景,分析這一轉(zhuǎn)變的實際效果與潛在風險。
一、有限公司與個獨企業(yè)的稅負差異
有限公司作為法人實體,需繳納企業(yè)所得稅(通常稅率為25%,小型微利企業(yè)可能享受優(yōu)惠稅率),稅后利潤分配給股東時還需繳納20%的個人所得稅(股息紅利所得),綜合稅負可能超過40%。而個獨企業(yè)不是法人,其經(jīng)營所得直接歸投資人所有,適用個人所得稅的“經(jīng)營所得”項目,采用五級超額累進稅率(5%至35%),且部分地區(qū)可能對特定行業(yè)(如餐飲)實施核定征收政策,實際稅負可能顯著降低。例如,一家年利潤100萬元的餐飲有限公司,若按常規(guī)稅率計算,需繳納約25萬元企業(yè)所得稅,股東分紅再繳15萬元個人所得稅,總稅負約40萬元;轉(zhuǎn)為個獨后,若按核定征收(如核定利潤率10%),可能僅需繳納數(shù)萬元個人所得稅。
二、轉(zhuǎn)型的實際操作與互聯(lián)網(wǎng)服務(wù)應(yīng)用
在餐飲業(yè)中,轉(zhuǎn)型常涉及線上線下業(yè)務(wù)整合。個人互聯(lián)網(wǎng)服務(wù)(如利用外賣平臺、社交媒體營銷)可幫助個獨企業(yè)簡化運營流程,減少人力成本。例如,一家傳統(tǒng)餐飲有限公司可先拆分線上業(yè)務(wù)(如外賣專營店)注冊為個獨,利用互聯(lián)網(wǎng)工具管理訂單與客戶數(shù)據(jù),享受個獨的稅負優(yōu)勢。個獨企業(yè)結(jié)構(gòu)簡單,決策靈活,更適合快速響應(yīng)市場變化,如推出網(wǎng)紅菜品或限時促銷。但需注意,轉(zhuǎn)型需辦理工商變更、稅務(wù)登記等手續(xù),并可能涉及資產(chǎn)轉(zhuǎn)讓稅費,建議咨詢專業(yè)機構(gòu)。
三、潛在風險與注意事項
盡管稅負可能降低,但個獨企業(yè)也有明顯局限性:投資人需承擔無限責任,若經(jīng)營失敗(如食品安全事故導(dǎo)致賠償),個人財產(chǎn)可能受損;融資能力較弱,難以吸引外部投資;品牌形象可能受影響,部分大型商業(yè)合作方更傾向與有限公司簽約。稅務(wù)政策存在變動風險,核定征收政策可能收緊。因此,餐飲企業(yè)應(yīng)綜合評估自身規(guī)模、風險承受能力與發(fā)展規(guī)劃,避免盲目轉(zhuǎn)型。對于依賴互聯(lián)網(wǎng)服務(wù)的輕資產(chǎn)餐飲模式,個獨或許更具優(yōu)勢;但若計劃擴張連鎖或引入資本,有限公司仍是更穩(wěn)妥的選擇。
在餐飲業(yè)中,將有限公司轉(zhuǎn)為個獨企業(yè)可作為稅負優(yōu)化的一種策略,尤其適合結(jié)合個人互聯(lián)網(wǎng)服務(wù)的小型或初創(chuàng)企業(yè)。企業(yè)需權(quán)衡稅負節(jié)約與責任風險,并密切關(guān)注政策動態(tài),確保合規(guī)經(jīng)營。長遠來看,健康的商業(yè)模式與服務(wù)質(zhì)量才是餐飲業(yè)立足之本,稅務(wù)優(yōu)化應(yīng)服務(wù)于整體戰(zhàn)略,而非孤立決策。
如若轉(zhuǎn)載,請注明出處:http://m.hzzcw.com/product/1.html
更新時間:2026-11-13 20:31:34